Tarjeta Open de Crédito: cómo empezar a usar el crédito sin perder de vista tus finanzas
Entendé cómo funciona una tarjeta de crédito, qué es el límite, cómo cuidar tu perfil crediticio y cómo funciona la Tarjeta Open de Brubank con respaldo en dólares.
Una tarjeta de crédito no es buena ni mala por sí sola. Es una herramienta. Y, como cualquier herramienta financiera, lo importante es entender qué hace, cuánto cuesta y qué compromisos asumís cuando la usás.
El crédito te permite usar hoy dinero que vas a tener que devolver después. Esa posibilidad puede darte flexibilidad, pero también hace que una decisión de este mes impacte en los siguientes.
La Tarjeta Open de Brubank suma una lógica diferente de acceso al crédito: usa dólares propios como respaldo para definir el límite en pesos. A partir de ahí funciona como una tarjeta de crédito para compras en un pago o en cuotas, comercios físicos y digitales y consumos internacionales. 💳
Antes de hablar de Open: entendamos qué es el crédito
Cuando pagás con tarjeta de débito, el dinero sale directo de tu cuenta en ese momento. Sale del monto que tenés disponible en tu cuenta. Si tenés $50.000 disponibles, ese es tu techo de gasto.
Con tarjeta de crédito, en cambio, hacés la compra hoy y la pagás más adelante, cuando vence el resumen. El banco te da un límite, que representa cuánto podés usar. Ese límite no es un premio ni un ingreso extra: es capacidad de endeudamiento. 💰
Esta diferencia parece obvia, pero es la base para usar bien una tarjeta. Si cobrás $800.000 y tenés un límite de $1.500.000, no significa que puedas gastar $1.500.000. El límite te dice cuánto te permite usar la tarjeta; tu presupuesto te dice cuánto realmente podés pagar.
💡 Regla útil: antes de mirar cuánto límite tenés, mirá cuánto del próximo resumen podrías pagar sin que afecte tus gastos fijos y esenciales como alquiler, servicios, comida, ahorro y otros compromisos.
Cierre, vencimiento y resumen: las tres palabras que conviene conocer
Si recién empezás a usar crédito, hay tres conceptos que te simplifican bastante la vida:
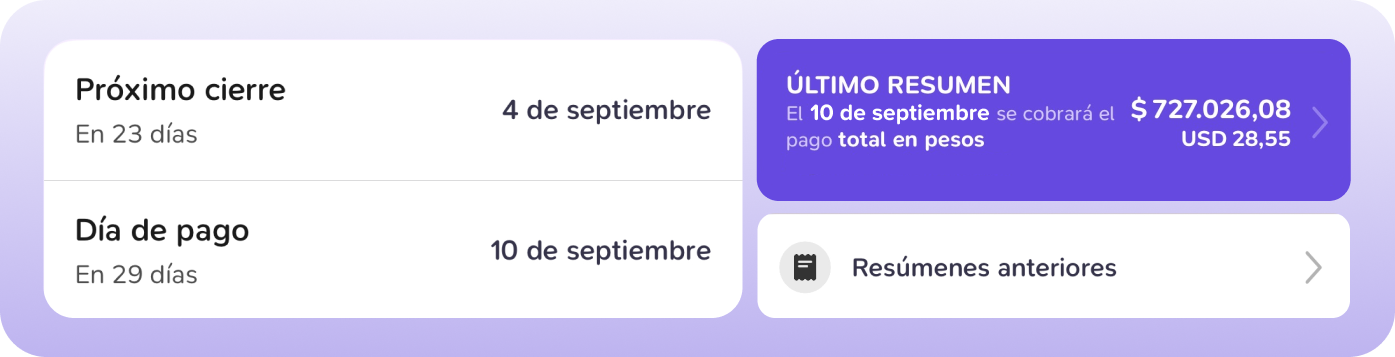
El cierre es la fecha en la que se agrupan los consumos que van a aparecer en el próximo resumen. Todo lo que compres después del cierre pasa, en general, al resumen siguiente.
El vencimiento es la fecha límite para pagar ese resumen. Y el resumen es el documento donde ves qué consumos hiciste, qué cuotas tenés, cuánto debés y cuál es el monto a pagar. En Brubank, podés ver tus consumos con tarjeta de crédito en tiempo real. 📆
Entender estas fechas sirve para planificar. Una compra hecha justo después del cierre puede darte más días hasta el pago, pero eso no significa que sea gratis ni que convenga comprar algo que no podés afrontar. La fecha cambia cuándo pagás, no cuánto impacto tiene esa compra en tus finanzas.
¿Qué son las cuotas y cuándo pueden servir?
Las cuotas permiten repartir el pago de una compra en varios meses. Pueden ser útiles para gastos grandes que querés distribuir en el tiempo, especialmente si son sin interés.
Lo importante es no mirar solamente el valor de cada cuota. “Son $20.000 por mes” suena mucho más amigable que “estoy gastando $240.000”. Sin embargo, el compromiso total existe igual.
Además, cuando acumulás varias compras en cuotas, cada una puede parecer chica por separado, pero juntas pueden ocupar una parte importante de tus ingresos futuros. Por eso conviene mirar no solo la cuota nueva, sino todas las cuotas que ya vienen en los próximos resúmenes. 💵
Si las cuotas tienen interés, también hay que comparar el costo total. A veces financiar tiene sentido porque necesitás el producto ahora o porque querés preservar liquidez. Otras veces, esperar y ahorrar puede ser mejor. No existe una respuesta universal: depende de tu presupuesto, la tasa y la urgencia de la compra.
Entonces… ¿Cómo funciona la Tarjeta Open de Crédito?
Para acceder a la Tarjeta Open de Crédito no necesitás contar con historial crediticio. Separás un monto en tu caja de ahorro en dólares —desde 100 USD— y ese monto funciona como respaldo, determinando tu límite en pesos para comprar. Cuantos más dólares separes, mayor es tu límite. Y podés ampliarlo cuando quieras, sumando más dólares.
Un punto importante: los dólares que usás de respaldo siguen siendo tuyos. No se gastan ni desaparecen: quedan a la vista en tu caja de ahorro en dólares, simplemente reservados mientras la tarjeta esté activa.
Si más adelante querés ampliar ese límite, podés sumar más dólares desde la app. Esos dólares siguen siendo tuyos y quedan visibles en tu caja de ahorro, pero mientras están funcionando como respaldo no están disponibles para otros usos.
Comprá en un pago o en cuotas, en comercios físicos o digitales, pagá tus suscripciones y hacé compras internacionales sin necesidad de avisar antes de viajar (esos consumos se cobran y se pagan en dólares al cierre). Tenés tarjeta virtual con numeración distinta para cuidar tus compras online, podés pausarla y reactivarla cuando quieras, y con el Plan Flex hasta elegís el color.
✅ Con Brubank, pedir la Tarjeta Open es 100% digital: separás tus dólares, elegís tu límite y listo. Sin trámites, sin papeles, sin la evaluación que en un banco tradicional te hubiera dejado afuera.
Historial crediticio: tu comportamiento también cuenta
Cuando usás productos de crédito, el sistema financiero registra cómo cumplís con tus obligaciones. Pagar a tiempo, mantener una deuda manejable y evitar atrasos ayuda a construir un mejor perfil crediticio.
¿Por qué importa? Porque ese historial puede influir más adelante cuando quieras acceder a otros productos, pedir un préstamo o recibir nuevas propuestas de crédito. 🎯
La tarjeta de crédito Open puede ser una puerta para empezar a construir tu historial crediticio. Si la usás, lo importante pagar el resumen en fecha para poder demostrar un comportamiento de pago en tiempo y forma.
Pago total y pago mínimo, una diferencia que tenés que saber
Cuando llega el resumen, la mejor práctica financiera suele ser pagar el total siempre que puedas. Así cancelás los consumos del período y evitás financiar el saldo pendiente con intereses.
El pago mínimo, en cambio, es el monto mínimo exigido para no quedar en mora, pero no cancela toda la deuda. El resto se financia y genera intereses. Usarlo de manera recurrente puede hacer que una deuda manejable crezca rápidamente.
Una cuenta simple antes de comprar
Antes de usar la tarjeta, podés hacerte cuatro preguntas rápidas: ¿cuánto voy a pagar en el próximo resumen?, ¿cuántas cuotas ya tengo activas?, ¿qué gastos fijos vencen en la misma semana? y ¿seguiría pudiendo pagar todo si aparece un imprevisto?
No necesitás una planilla con veinte columnas. Con mirar tus próximos compromisos ya ganás mucha información.
Y si vas a comprar en cuotas, sumá todas las cuotas futuras. Por ejemplo, si ya tenés $70.000 mensuales comprometidos y agregás una compra de $35.000 por mes, tu presupuesto de los próximos meses ya arranca con $105.000 ocupados antes de cualquier gasto nuevo.
El crédito, desde otro lugar
La Tarjeta Open no es solo una tarjeta más en la billetera. Es una respuesta concreta a una pregunta que millones de personas en la Argentina se hacen todos los días: ¿cómo obtener una tarjeta de crédito si no estoy calificado? Acá, la respuesta empieza con vos mismo, con tus propios dólares como punto de partida.
Conocé más de Tarjeta Open en: https://www.brubank.com/tarjeta-de-credito/open